
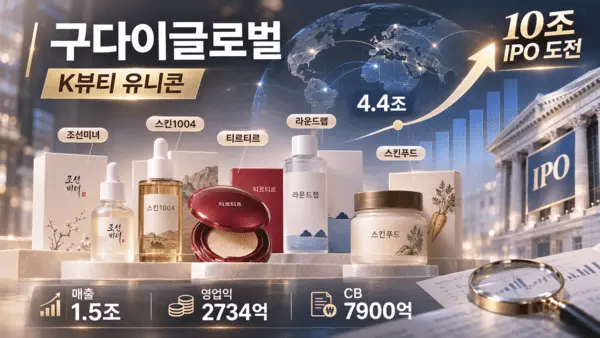
국내 K-뷰티 유니콘(기업가치 1조원 이상 비상장사) 최대어로 꼽히는 구다이글로벌이 4조4000억원의 투자 후 기업가치(Post-money Valuation)를 발판으로 기업공개(IPO)에 나선다. 조선미녀를 시작으로 유망 화장품 브랜드를 잇달아 인수하며 매출 1조5000억원에 육박하는 글로벌 뷰티 그룹으로 성장했다.
시장에서 거론되는 상장 후 몸값은 10조원 안팎으로 곧바로 국내 화장품업계 시가총액 1위에 올라서게 된다. 현재 화장품업계 대장주는 에이피알(9조413억원)이다. 아모레퍼시픽(7조4052억원), LG생활건강(3조4144억원) 등으로 뒤를 잇는다. 화장품 ODM사인 코스맥스와 한국콜마의 시가총액은 각각 3조1098억원과 2조4502억원을 기록중이다.
구다이글로벌이 상장 전부터 기업가치 10조 원을 인정받았다면 국내 첫 '데카콘(Decacorn, 기업가치 10조 원 이상의 비상장 스타트업)' 탄생이라는 대기록을 쓸 수 있었을 것이라는 아쉬움 섞인 목소리도 나온다.
일각에서는 공격적인 인수합병(M&A)에 따른 재무 부담과 투자자 회수 문제가 남아 관심을 끌고 있다. 올해 인수 브랜드의 연간 실적이 기업가치 재평가의 시험대가 될 전망이다.
◆ 4.4조 유니콘, 10조 IPO 도전...이번주 코스피 예심 청구
12일 투자은행(IB) 업계에 따르면 구다이글로벌은 이르면 이번주 한국거래소에 유가증권시장 상장예비심사를 청구할 계획이다. 지난해 8월 8000억원 규모의 전환사채(CB)를 발행하면서 투자 전 약 3조6000억원, 투자 후 약 4조4000억원의 기업가치를 인정받았다.
당시 투자에는 ▲IMM프라이빗에쿼티 ▲프리미어파트너스 ▲IMM인베스트먼트 ▲키움PE ▲JKL파트너스 ▲컴퍼니케이파트너스 등이 참여했다. 대규모 자금을 보통주 신주가 아닌 전환사채(CB)로 유치한 만큼 투자자의 전환·상환 조건도 향후 IPO 과정의 주요 변수로 꼽힌다.
구다이글로벌은 지난 9월 28일 CB 100억원을 보통주로 전환해 미상환 잔액이 7900억원으로 줄었다. 회사는 8월 50대 1 액면분할을 실시한 데 이어 10월에는 무상증자를 단행한 것으로 확인됐다. 이에 따라 발행주식 총수는 305만8469주에서 7952만194주로 26배 확대됐다.
회사는 상장 준비를 위한 경영체제도 정비했다. 지난 6월 구창근 전 CJ올리브영 대표가 합류하면서 천주혁 대표와 공동대표 체제를 구축했고, 사외이사와 감사위원회도 갖췄다. 대표주관사는 미래에셋증권이 맡는다.
◆ 조선미녀서 시작한 성장...M&A로 매출 1.5조 달성
구다이글로벌의 성장 출발점은 조선미녀다. 회사는 2017년 브랜드 독점 유통계약을 체결하고 2019년 인수에 나섰다. 이후 크레이버코퍼레이션의 스킨1004, 티르티르, 라운드랩 운영사 서린컴퍼니 등을 포트폴리오에 더하면서 단일 브랜드 사업자에서 글로벌 멀티 브랜드 그룹으로 변모했다.
인수 규모도 상당하다. 지난해 연결감사보고서에 기재된 티르티르 취득가액은 약 5583억원, 서린컴퍼니는 약 6230억원, 스킨푸드는 1500억원이다. 세 회사의 취득가액만 1조3300억원을 웃돈다. 주요 브랜드 확보에 대규모 자금을 투입해 외형 성장 기반을 마련한 셈이다.
지난해 연결 매출은 1조4718억원으로 전년 3731억원 대비 294.5% 늘었다. 영업이익도 1378억원에서 2734억원으로 약 98.5% 증가했다. 반면 영업이익률은 36.9%에서 18.6%로 낮아졌다. 회사는 지난해 인수한 주요 자회사의 연간 실적을 단순 합산하면 매출 1조7500억원, 영업이익 4014억원에 달한다고 밝혔다.
◆ 잔여 CB 7900억·M&A 재무 부담...상장가치 관건
외형 확대의 이면에는 재무 부담도 있다. 지난해 말 연결 부채총계는 약 2조4260억원으로 전년 6949억원보다 크게 늘었고 부채비율도 211.6%에서 575.5%로 상승했다. 영업활동현금흐름은 1855억원이다. 인수금융과 CB 관련 부채를 구분해 실제 상환 부담을 따져봐야 하는 이유다.
손익계산서에는 일회성 이익도 상당 부분 반영됐다. 2025년 연결 당기순이익은 2337억원이지만, 공동기업투자주식처분이익 약 1210억원이 포함된 수치다. 이를 제외한 세전이익은 약 1861억원으로, 전년 세전이익 1615억원 대비 15.2% 증가하는 데 그쳤다.
지난해 평균 유효세율 23.91%를 적용하면 일회성 처분이익을 제외한 연결 순이익은 약 1416억원으로 추정된다. 다만 실제 세금 효과와 비지배지분 귀속을 반영한 확정치는 아니다. 연결이자비용도 전년 56억원에서 667억원으로 늘어 실질 수익성 검증이 필요한 대목이다.
잔여 CB 7900억원은 IPO 성사 여부와 맞물려 있다. 발행 당시 표면이자율은 0%지만 만기보장수익률은 연 6%로 설정됐다. 계약상 적격상장에 실패하는 경우 투자자가 조기상환을 청구할 수 있으며, 공모가격이 기준가격보다 낮으면 전환가액을 조정하는 조항도 마련돼 있다.
자회사 지배구조 역시 남은 과제다. 최근 티엠뷰티 지분을 77.81%까지 늘렸지만 크레이버와 스킨푸드 관련 FI의 회수 협상은 이어지는 것으로 전해졌다. 구다이글로벌이 10조원 수준의 상장가치를 인정받으려면 올해 인수기업의 연간 실적뿐 아니라 잔여 지분 정리 비용과 재무 부담까지 함께 설득해야 한다.

댓글 (0)
댓글을 작성하려면 로그인이 필요합니다.
로그인하기