
“올해는 펀딩이 정말 어렵습니다.”
벤처캐피탈 업계를 취재하면서 해마다 듣는 말이다. 지난해에도 들었고 그 이전에도 매년 들었던 얘기다. 금리가 높을 때도 정책자금이 확대될 때도 비슷한 이야기가 나온다. 하지만 펀딩이 어려운 시장에서도 꾸준히 자금을 모으는 운용사는 있다. 이들의 차이는 어디에서 나오는 걸까.
DSC인베스트먼트는 지난해 3470억원 규모의 'DSC홈런펀드제2호'를 결성했다. 스톤브릿지벤처스도 올해 7월 총 3250억원 규모의 AI 글로벌 펀드 2개를 결성했다. 펀딩난 속에서도 수천억원대 투자 재원을 확보한 사례다.
대형 VC가 펀딩에 유리한 것은 사실이다. 기존 기관투자자(LP) 네트워크가 넓고 투자·회수 실적도 상대적으로 풍부하기 때문이다. 그러나 이 같은 LP 기반 역시 하루아침에 만들어진 것은 아니다. 투자 성과를 쌓고 LP의 신뢰를 확보해온 과정이 지금의 펀딩 경쟁력으로 이어졌다.
출자기관이 위탁운용사(GP)를 선정할 때도 펀드 결성 능력은 핵심 평가 항목이다. 투자 실적과 운용인력 역량뿐 아니라 기존 LP 확보 현황과 민간 매칭(자금 조달) 계획을 함께 본다. 운용사들도 자금 조달 실현 가능성을 입증해야 GP 자격을 얻는다.
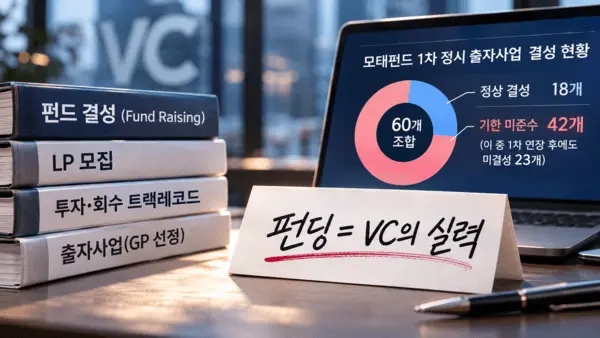
정작 선정 이후 결성까지 이어지는 과정은 순탄치 않다. 올해 모태펀드 1차 정시 출자사업에 선정된 60개 조합 가운데 42개가 최초 3개월의 결성 기한을 지키지 못했다. 지난 10월 공개된 국회 제출자료에 따르면 이 가운데 23개는 1차 연장 기한까지도 결성을 마치지 못했다.
중소형 VC의 현실도 함께 봐야 한다. 대형사보다 LP 네트워크가 좁고 트랙레코드(회수 실적)가 부족한 곳이 많다. 여기에 모태펀드의 결성 시한 압박과 민간 출자 위축까지 겹쳤다. 펀드 결성 지연을 운용사 역량 부족만으로 설명하기 어려운 배경이다.
그렇다고 펀딩 능력의 중요성이 달라지는 것은 아니다. 중소형 VC라면 자신의 투자 성과와 출자 기반에 맞춰 펀드 규모를 정하고 LP를 설득해야 한다. 대형 펀드를 만드는 것만이 실력은 아니다. 확보할 수 있는 자금 규모를 판단하고 실제 결성까지 마무리하는 것도 운용사의 역량이다.
정책자금은 펀드 결성의 마중물이다. 출자사업에 선정됐더라도 민간 자금을 확보하지 못하면 펀드를 운용할 수 없다. 투자할 기업을 발굴하고 수익을 내는 것만큼 투자에 필요한 자금을 모으는 것도 GP의 몫이다.
“올해 펀딩이 어렵다”는 말은 내년에도 이어질 가능성이 크다. 녹록지 않은 시장 환경 속에서 출자기관이 GP의 결성 실행력까지 꼼꼼히 따지는 이유다. 투자 전략이 아무리 뛰어나도 자금을 모으지 못하면 펀드는 움직일 수 없다. 녹록지 않은 조달 환경을 뚫고 실제 결성까지 마무리하는 것, 그것이 VC의 진짜 실력이다.

댓글 (0)
댓글을 작성하려면 로그인이 필요합니다.
로그인하기