
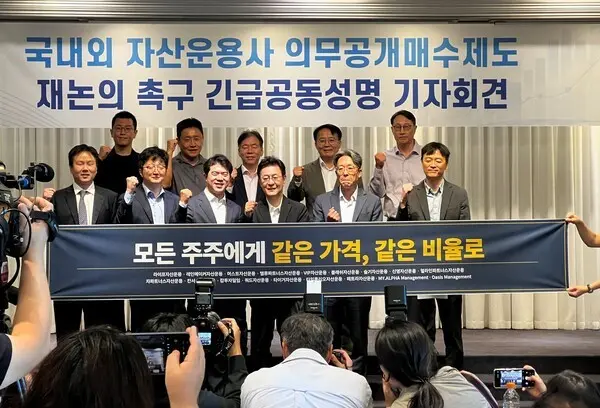
국내외 자산운용사 18곳이 의무공개매수제도 도입을 앞두고 국회 본회의 처리 저지에 나섰다. 지배주주가 보유지분을 먼저 전량 매각하고 일반주주는 남은 물량만 공개매수에 응하도록 한 구조가 주주 간 매각 기회를 달리한다는 주장이다.
30일 라이프자산운용과 VIP자산운용, 신영자산운용, 얼라인파트너스자산운용, 타임폴리오자산운용 등 국내외 운용사 18곳은 이날 기자회견을 열고 내달 1일 예정된 자본시장법 개정안의 본회의 처리를 보류해 달라고 요구했다. 참여사 합산 수탁고는 약 87조원이다. 법안은 지난 17일 국회 정무위원회를 거쳐 28일 법제사법위원회를 통과했다.
◆ 평균 지분 44%…일반주주는 10%만 판다
현행 입법안은 주식 취득 후 25% 이상을 보유한 최대주주가 되는 경우 의무공개매수 의무를 부과한다. 인수자는 기존 지배주주 지분을 장외에서 먼저 매수할 수 있고 이후 15일 안에 50%+1주에서 이미 확보한 지분을 뺀 물량만 공개매수하면 된다. 초과 청약에 따른 안분비례는 후속 공개매수에 참여한 주주들에게 적용된다.
운용사들이 분석한 코스피200 기업 200곳 가운데 지배주주가 있는 기업은 186곳으로 93%였다. 최대주주와 특수관계인을 합친 평균 지분율은 44.3%다. 이 평균치를 현행안에 적용하면 인수자는 지배주주 지분 44.3%를 먼저 사고 일반주주에게서는 5.7%+1주만 공개매수하면 된다. 모든 일반주주가 응모할 경우 보유주식의 10.2%가량만 매각할 수 있다는 계산이다.
과거 거래에 대입한 결과도 제시했다. 운용사들이 2015년 이후 최대주주 구주 매각으로 경영권이 이전된 3000억원 이상 M&A 35건을 분석한 결과 15건, 42.9%는 최대주주 매각 지분이 50% 이상이었다. 현행안을 적용하면 이들 거래에서는 선행매수만으로 과반을 확보해 후속 공개매수 물량이 사실상 발생하지 않는다는 설명이다.
잔여 지분 가치 문제도 꺼냈다. 국내 상장사 가운데 지배주주 지분율이 50% 이상인 756개사의 평균 주가순자산비율(PBR)은 1.31배였다. 30% 미만 746개사는 2.64배로 집계됐다. 운용사들은 지배주주 지분율이 높아질수록 일반주주의 의결권 가치가 낮아지는 현상을 이 같은 격차의 배경 중 하나로 제시했다.
◆ 일본은 같이 안분, 유럽은 잔여 전량 매수
해외 제도와의 차이도 강조했다. 일본은 부분 공개매수를 허용하면서 일정 기준을 넘는 지분 취득을 공개매수 절차 안에서 진행하도록 한다. 영국·EU·홍콩·싱가포르는 선행매수를 허용할 수 있지만 발동 요건을 충족하면 잔여주식 전부에 매수 제안을 하는 구조다. 운용사들은 현행안이 부분매수와 선행매수를 동시에 허용하면서 이들 제도의 보호장치를 함께 두지 않았다고 주장했다.
2019년 Z홀딩스의 ZOZO 인수가 대표 사례로 제시됐다. 당시 Z홀딩스는 최대 50.1%를 공개매수했고 지분 36.76%를 보유한 창업자 마에자와 유사쿠도 일반주주와 함께 응모했다. 청약 물량이 매수 한도를 넘으면서 창업자와 일반주주 모두 응모분의 62.2%에 같은 안분비례가 적용됐다. 거래 후 Z홀딩스 지분은 50.1%, 창업자는 17.9%, 일반주주는 32%로 집계됐다.
18개 운용사가 제시한 대안도 이 구조에 가깝다. 50%+1주라는 최소 매수량을 유지하면서 지배주주의 선행매수를 배제하고 모든 주주가 같은 공개매수에 참여하도록 하자는 것이다. 운용사 측 계산에서는 인수자가 사들이는 총수량과 가격, 자금 소요가 현행안과 동일하고 달라지는 부분은 지배주주와 일반주주에게서 사는 물량의 배분이다. 금융위원회는 앞서 M&A 활성화 등 시장 수요를 고려해 의무공개매수 물량의 최저선을 50%+1주 이상으로 두는 방향을 설명한 바 있다.
M&A 위축 가능성에 대해서도 거래 방식으로 대응할 수 있다는 입장이다. 50%+1주는 최소 매수수량이어서 기존 지배주주가 지분 전량 매각을 원하면 인수자가 100% 공개매수를 제안할 수 있고, 일부를 남길 경우 공개매수 규모를 조정할 수 있다는 설명이다. 운용사들은 50%+1주 기준에 이미 인수자금 부담을 고려한 절충이 반영된 만큼 선행매수까지 허용할 필요가 있는지를 다시 논의해야 한다고 주장했다. 금융위 역시 제도 설계 과정에서 일반주주 보호와 M&A 시장 위축 가능성을 함께 고려해 왔다.
운용사들은 현행안이 상법 개정과 스튜어드십 코드 활성화, 한국형 베어허그 등 최근 일반주주 보호 정책과 맞물리는 방식도 재검토해야 한다고 밝혔다. 참여 운용사들은 “달라지는 것은 ‘누가, 얼마나 파는가’뿐”이라며 “인수 부담을 이유로 한 주주 차별은 정당화될 수 없다”고 밝혔다. 이어 "10월1일 본회의 처리를 보류하고, 50%+1주를 유지하더라도 모든 주주에게 같은 가격과 같은 비율의 매각 기회를 보장해 달라"고 요구했다.

댓글 (0)
댓글을 작성하려면 로그인이 필요합니다.
로그인하기